Почему сокращается поголовье скота в российских хозяйствах
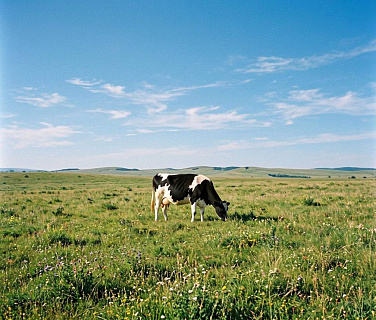
Стадо тает, а прилавки не пустеют. Свежая статистика Росстата и Минсельхоза складывается в картину, которая на первый взгляд выглядит тревожно, но при ближайшем рассмотрении оказывается куда сложнее простого сокращения. Поголовье крупного рогатого скота в России продолжает снижаться уже второй год подряд, и это факт, с которым отрасли приходится считаться при планировании закупок, кормовой базы и инвестиций. Разбираемся, что стоит за этими цифрами и чего ждать животноводам дальше.
Цифры сокращаются, вопросы растут
Динамика первого полугодия 2026 года показывает, что снижение поголовья было устойчивым на протяжении всех месяцев. В январе и марте в сельхозорганизациях насчитывалось 7,3 млн. голов КРС, что на 0,8% меньше прошлогоднего уровня. Коров в этом сегменте было 2,9 млн. голов, снижение составило 1,7%.
К концу мая общая численность стада во всех категориях хозяйств составила 16,2 млн. голов, а к концу июня выросла до 16,3 млн. голов. При этом отставание от прошлогодних показателей практически не сократилось, снижение к июню 2025 года так и осталось на уровне 4,1%, как и месяцем ранее. Коров на конец июня насчитывалось около 7,0 млн. голов, снижение также составило 4,1%, что почти не изменилось по сравнению с майскими 4,2%.
Получается, что на протяжении всего полугодия отрасль двигалась в одном направлении. Небольшой прирост поголовья от мая к июню, примерно на 0,1 млн. голов, не смог переломить общую тенденцию, заданную еще в начале года. Стадо словно застряло в состоянии медленного истощения, где локальные всплески восстановления не компенсируют накопленного отставания.
Более заметная нагрузка легла на малые формы хозяйствования. В фермерском секторе и у индивидуальных предпринимателей поголовье сократилось на 6,5%, что заметно превышает темпы снижения в сельхозорганизациях. Это говорит о том, что крупные хозяйства с более устойчивой экономикой и доступом к ресурсам справляются с текущими условиями лучше, чем небольшие производители, для которых рост издержек оказывается более чувствительным.
География потерь и точки роста
Снижение поголовья затронуло подавляющее большинство регионов страны. По данным на июнь 2026 года, сокращение зафиксировано в 70 субъектах России, рост отмечен лишь в 17 регионах, и еще в одном субъекте показатель практически не изменился. Такая асимметрия говорит о том, что процесс носит не локальный, а системный характер, хотя интенсивность его сильно различается от региона к региону.
Наиболее резкое падение показал Чукотский автономный округ, где поголовье снизилось на 60%. Существенно потеряла и Мурманская область, минус 34%, а также Ямало-Ненецкий автономный округ с падением на 24%. В Магаданской области снижение составило 19,7%, в Хабаровском крае, 15,7%. Республика Адыгея потеряла 30% стада, Ростовская область, 17,4%, Севастополь, 11,6%, Московская область, 8,3%. Список охватывает регионы с совершенно разными климатическими и экономическими условиями, что подтверждает комплексный характер причин, а не влияние одного локального фактора.
На этом фоне выделяются регионы с приростом. Смоленская область показала увеличение поголовья на 20,3%, Орловская область прибавила 9,7%. В Астраханской области ситуация осталась практически стабильной, изменение оказалось минимальным. Такие примеры показывают, что при определенных условиях, будь то грамотная поддержка отрасли, наличие кормовой базы или инвестиции в модернизацию ферм, регион может не только удержать поголовье, но и нарастить его вопреки общероссийскому тренду.
Отдельного внимания заслуживает Ростовская область, где ситуация остается напряженной, хотя внутри года наметилось небольшое восстановление. На начало января 2026 года во всех категориях хозяйств региона насчитывалось около 459,8 тыс. голов КРС, а по итогам первого полугодия эта цифра выросла примерно до 464,1 тыс. голов. При этом в сравнении с июнем прошлого года сокращение все равно составило около 17,4%. Схожая картина и по коровам, на начало года их было около 226,3 тыс. голов, что оказалось примерно на 21,9% ниже уровня годом ранее. Получается, что рост в течение года пока не компенсировал глубину прошлогоднего провала, а региональные специалисты называют главными проблемами ухудшение кормовой базы, сокращение пастбищ, падение рентабельности и рост стоимости содержания животных.
Меньше голов, та же выработка
Казалось бы, сокращение стада должно напрямую отражаться на объемах продукции, но реальность оказывается сложнее. В сельхозорганизациях в июне 2026 года производство КРС на убой даже выросло, на 4,1% год к году, до 91,1 тыс. тонн. Однако если смотреть на весь период с января по июнь, выращивание КРС в этом сегменте все же снизилось, на 1,9%.
По всем категориям хозяйств суммарные показатели первого полугодия выглядят достаточно ровно. Производство скота и птицы на убой составило 7,8 млн. тонн, снижение оказалось минимальным, 0,5%. Производство молока достигло 16,7 млн. тонн, падение составило 0,9%. А вот производство яиц выросло на 1,4%, до 24,2 млрд. штук. Такая динамика показывает, что отрасль в целом справляется с задачей поддержания объемов, несмотря на сокращение поголовья, хотя запас прочности по молоку и мясу КРС уже не так велик, как хотелось бы.
Минсельхоз объясняет происходящее прежде всего структурной перестройкой животноводства. Ведомство указывает на обновление генетики, улучшение селекционной работы, развитие кормовой базы и внедрение новых технологий содержания, которые позволяют получать больший объем продукции при меньшем количестве животных. Одновременно идет естественная выбраковка низкопродуктивного скота и уход с рынка экономически слабых хозяйств.
Но список факторов на этом не исчерпывается. На поголовье давят и ветеринарные ограничения, включая противоэпизоотические мероприятия, и растущая стоимость кормов, топлива, техники и логистики. Дорогие кредиты ограничивают возможности хозяйств для расширения или модернизации, а снижение закупочных цен на сырое молоко делает содержание дойного стада менее привлекательным экономически.
Добавляет сложностей и дефицит кадров, особенно в отдаленных регионах, а в отдельных южных территориях к этому прибавляется еще и сокращение пастбищ вместе с ухудшением кормовой базы. Вместе эти факторы формируют ту самую картину, при которой поголовье продолжает снижаться, а продукция пока держится за счет роста продуктивности и технологической модернизации отрасли.
МОБИЛЬНЫЕ ПРИЛОЖЕНИЯ
|
«АПК Эксперт» |

|

|
|
«АПК Эксперт. Растениеводство» |
|
|
|
«ПищеПромЭксперт» |
|
|
|
«АПК Эксперт: Животноводство. |
|
|
|
«СтройПромЭксперт» |
|
|