Что не так с ростом рынка сельхозтехники в 2026 году
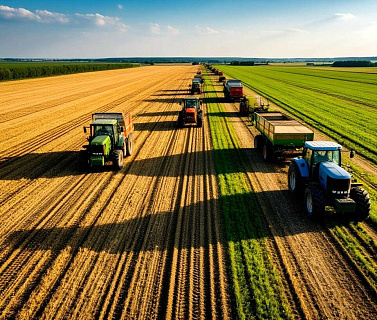
Рынок сельхозтехники в 2026 году одновременно растёт и разваливается, и оба этих утверждения подтверждены статистикой. Официальные цифры показывают + 4% в производстве и + 4,3% в продажах за семь месяцев, но за фасадом этой позитивной динамики скрываются январский обвал продаж на 42,3%, половина дилеров с падающей выручкой и коэффициент обновления парка техники, который упорно ползёт вниз. Разбираем, где рынок действительно ожил, а где рост оказался статистическим приемом.
Два лица одной статистики
Начать стоит с того, что данные по рынку сельхозтехники за разные периоды 2026 года плохо стыкуются друг с другом, и это само по себе показательно. По итогам первого полугодия выпуск сельхозтехники в денежном выражении снизился на 2,2% и составил 106,2 миллиарда рублей. Но уже по итогам семи месяцев производство вышло в плюс почти на 4%. Разгадка в том, что именно в июле 2026 года производство существенно выросло, что и вытянуло совокупный показатель в положительную зону после провального начала года.
Похожая динамика прослеживается и в продажах. На внутреннем рынке за первое полугодие продажи выросли на 11,2%, до 85,5 миллиарда рублей, а по итогам семи месяцев рынок в целом прибавил 4,3%. При этом январь 2026 года стал по-настоящему провальным месяцем, продажи российской сельхозтехники тогда обвалились на 42,3% относительно января 2025 года и составили лишь 5,2 миллиарда рублей с учётом НДС. Экспорт в тот же месяц сократился на 29,4%, до 900 миллионов рублей.
Особенно жёстко январский спад ударил по конкретным категориям техники. Продажи пресс-подборщиков упали на 85,5%, машин для внесения удобрений на 84,6%, опрыскивателей на 84,1%, зерноочистительных машин на 77,1%. Единственным сегментом с относительно скромным снижением оказались зерноуборочные комбайны, минус 20,2%, что уже тогда намекало на приоритеты аграриев при формировании закупочных бюджетов в условиях ограниченных средств.
По итогам всего первого полугодия экспорт российской сельхозтехники всё же вырос на 4%, до 10,3 миллиарда рублей, то есть провальный январь был компенсирован более сильными последующими месяцами. Такая волатильность внутри года показывает, что говорить о стабильном восстановлении рынка пока преждевременно, речь скорее о резком отскоке после крайне слабого старта года, чем о ровном поступательном росте.
Отечественная техника отвоёвывает поле
Наиболее наглядно структурные сдвиги на рынке видны на примере тракторов и комбайнов. Производство тракторов для сельского хозяйства в январе-июле 2026 года составило 2941 единицу, что на 15,9% меньше показателя аналогичного периода прошлого года. Казалось бы, цифра говорит о продолжающемся спаде, но именно в июле выпуск тракторов вырос в 1,7 раза в годовом сравнении, что свидетельствует о восстановлении производства уже во втором квартале и позволяет ожидать сокращения разрыва по итогам года.
При этом на внутреннем рынке ситуация выглядит увереннее уже сейчас. Отгрузки тракторов на внутренний рынок за первое полугодие увеличились на 2,3%, до 1406 единиц. Ещё заметнее динамика по комбайнам, поставки зерноуборочных комбайнов на внутренний рынок за первое полугодие выросли на 85,7%, до 1564 машин, а поставки кормоуборочных комбайнов прибавили 13%, до 113 единиц. В совокупности отгрузки тракторов и комбайнов выросли на 50%, и этот показатель эксперты напрямую связывают с переориентацией аграриев на отечественную технику.
Подтверждением этой переориентации служит и общая доля российских производителей на внутреннем рынке, которая в первом полугодии 2026 года достигла 53%. То есть больше половины продаваемой в стране сельхозтехники теперь российского производства, и это принципиально иная картина по сравнению с той, что была характерна для рынка ещё несколько лет назад.
Прицепная и навесная техника тоже демонстрирует рост, хотя и неравномерный по видам. Производство жаток за январь-июнь составило 1600 единиц, рост на 66,8%, что стало одним из самых заметных скачков среди всех категорий. Сеялок произведено 2161 единица, прирост 3,6%, опрыскивателей 666 единиц, плюс 11,7%. Отгрузки жаток при этом выросли на 10%, до 1021 единицы, что показывает устойчивый спрос на эту категорию техники со стороны хозяйств.
На фоне этих позитивных цифр Минпромторг и Минсельхоз продолжают совместную работу по оптимизации ценообразования на российскую сельхозтехнику и усилению поддержки освоения производства машин, которые ранее в стране не выпускались вовсе, речь идёт о свеклоуборочных комбайнах и технике для садоводства и селекции. Появление таких проектов означает, что государство рассматривает нынешний рост не как временный отскок, а как основу для более глубокого замещения импортных категорий техники, которые до сих пор оставались белым пятном для отечественного машиностроения.
Половина дилеров в минусе
Несмотря на в целом позитивную динамику производства и продаж, куда более тревожную картину рисуют сами участники рынка со стороны дистрибуции. У 52% дилеров выручка в первом полугодии 2026 года снизилась по сравнению с аналогичным периодом прошлого года, и это притом, что общий рынок в деньгах в этот же период вырос на 11,2%. Такое расхождение говорит о неравномерном распределении роста между разными игроками и сегментами, кто-то явно выигрывает за счёт других.
Ожидания самих дилеров на оставшуюся часть года выглядят ещё более сдержанными. Согласно опросу АСХОД 64% из них предполагают снижение продаж по итогам всего 2026 года, лишь 24% рассчитывают сохранить текущий объём, и только 12% ожидают роста показателей. При этом 76% дилеров считают, что существующие меры государственной поддержки утратили актуальность и нуждаются в пересмотре, а 52% компаний уже сейчас сталкиваются с избыточными складскими запасами на фоне слабого спроса.
Корень этих проблем эксперты связывают с двумя основными факторами, высокой ключевой ставкой, которая составляет 14%, и низкими ценами на продукцию растениеводства. Именно эта комбинация дорогих денег и слабой рентабельности растениеводческих хозяйств формирует главный сдерживающий фактор для инвестиций в обновление парка техники. Коэффициент обновления сельхозтехники в стране закономерно снижается на этом фоне, в 2024 году он составлял примерно 4%, а по итогам 2025 года опустился до 3,5%. Аграрии в последние годы всё реже обновляют машинно-тракторный парк, смещая фокус с капиталоёмких проектов на сохранение операционной устойчивости, что вполне объяснимо в условиях, когда каждый свободный рубль важнее направить на текущие операционные нужды, чем на долгосрочные инвестиции в обновление техники.
Ситуация усугубляется и региональными особенностями. По прогнозам экспертов спрос на сельхозтехнику на юге России снизится в 2026 году, что для одного из ключевых аграрных регионов страны выглядит достаточно тревожным сигналом, особенно с учётом уже известных проблем этого региона с логистикой и реализацией урожая.
Государство пытается смягчить эффект от дорогих денег через собственные инструменты поддержки. В рамках программы субсидирования 1432 скидка на прицепную и навесную технику составляет 16,5%, а сама программа дополнительно стимулирует роботизацию машиностроительных предприятий, что позволяет производителям повышать эффективность собственного производства. Параллельно «Росагролизинг» предлагает льготные ставки на уровне 8 до 12% при рыночных значениях выше 20%, что частично компенсирует обвал спроса, вызванный дорогим банковским финансированием. Отдельным крупным инструментом выступает программа льготного лизинга сельхозтехники ДОМ.РФ, построенная на основе инфраструктурных облигаций с объёмом финансирования до 330 миллиардов рублей до 2030 года.
На перспективу государство ставит достаточно амбициозную цель, к 2030 году доля новых российских и белорусских тракторов и комбайнов в общем парке страны должна составлять не менее 20%. Достижение этого показателя напрямую зависит от того, удастся ли переломить нынешнюю ситуацию с дорогими кредитами и низкой рентабельностью растениеводства, поскольку именно эти два фактора сейчас сдерживают спрос сильнее любых других обстоятельств.
Что касается ближайших перспектив, сами эксперты рынка настроены достаточно сдержанно. Прогнозы на весь 2026 год предполагают, что спрос в первом полугодии останется слабым, а в период сбора урожая и сразу после него возможно некоторое оживление, характерное для сезонного цикла закупок техники. При этом по-настоящему серьёзная активизация инвестиционной активности и спроса, по мнению экспертов, станет возможной только тогда, когда ключевая ставка опустится ниже 10%. До тех пор рынок, вероятнее всего, продолжит двигаться в том же противоречивом режиме, который наблюдался и в первой половине 2026 года, формальный рост общих показателей на фоне структурных проблем у дилеров, падения обновляемости парка и сохраняющегося давления дорогих денег на инвестиционные решения хозяйств.
Источник: «АПК Эксперт»
МОБИЛЬНЫЕ ПРИЛОЖЕНИЯ
|
«АПК Эксперт» |

|

|
|
«АПК Эксперт. Растениеводство» |
|
|
|
«ПищеПромЭксперт» |
|
|
|
«АПК Эксперт: Животноводство. |
|
|
|
«СтройПромЭксперт» |
|
|