Где пшеницу сеять перестали и чем заменили
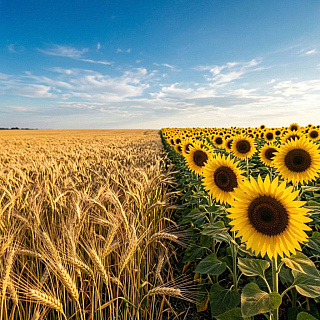
Структура посевов в России в 2026 году сдвинулась так заметно, как давно не сдвигалась. Зерновые теряют площади, масличные набирают их и обновляют рекорд по доле в клине. За этим сдвигом стоит не мода и не погода, а арифметика хозяйств, которые выбирают, чем занять каждый гектар.
Пшеница, с которой перестали считаться
Главная причина лежит в экономике. Средняя цена реализации зерна за год снизилась примерно на 18%, до около 11,9 тысячи рублей за тонну, а себестоимость во многих регионах подошла к этому уровню почти вплотную. Для нормальной рентабельности, по оценке аналитиков, пшенице нужна цена около 18 тысяч рублей за тонну, и текущие котировки до неё не дотягивают. Отсюда и результат, в августе рентабельность пшеницы составляла около 14%, а в ряде регионов она балансирует возле нуля или уходит в минус.
На эту картину наложилось сразу несколько факторов. Дорожают горюче-смазочные материалы, удобрения, средства защиты, техника и логистика, растёт стоимость обслуживания кредитов. Внутренние цены остаются слабыми, а экспортные пошлины и ограничения вывоза съедают часть выручки там, где она могла бы появиться. Весной добавились и погодные сложности, из-за которых часть площадей не удалось засеять в оптимальные сроки.
Итог отражён в статистике Росстата. Посевы зерновых и зернобобовых сократились на 6,6%, до 40,8 миллиона гектаров, а пшеница потеряла 5,2% и ушла к 25,5 миллиона гектаров. Особенно сильно просел клин яровой пшеницы, его площадь упала на 14,5%, до 9,5 миллиона гектаров. Озимая при этом даже слегка выросла, до 15,98 миллиона гектаров против 15,87 годом ранее, так что основной удар пришёлся именно по яровому сегменту.
Любопытно, что кризис пшеницы не означает потери зерном всех позиций. Кукуруза с рентабельностью 27% остаётся умеренной альтернативой и в августе заметно опережала пшеницу, хотя и уступала масличным. То есть хозяйства уходят не от зерна как такового, а от тех культур, чья экономика перестала сходиться при нынешних ценах.
Где сокращение ощущается сильнее всего
Перераспределение площадей шло неравномерно, и два макрорегиона оказались в центре этого процесса. В Поволжье и Сибири хозяйства продолжили сокращать яровую пшеницу из-за падения рентабельности, и «СовЭкон» уже снизил прогнозы сбора, для Поволжья на 0,6 миллиона тонн, до 18,5 миллиона, для Сибири на 0,5 миллиона, до 7,4 миллиона. В Сибири к экономике добавилась погода.
По данным весеннего учёта, больше всего посевные площади в целом уменьшились в Сибирском, Приволжском и Центральном федеральных округах, на 977 тысяч, 525 тысяч и 539 тысяч гектаров соответственно. Лидером среди отдельных регионов стал Алтайский край с минусом более 717 тысяч гектаров, где сошлись засуха, поздние сроки сева и слабая конъюнктура зернового рынка. Для края, где зерно традиционно занимает основную часть пашни, такой масштаб сокращения означает серьёзную перестройку всей структуры землепользования.
В Центральной России сокращение коснулось общего зернового клина, причём в некоторых областях оно оказалось резким. В Тульской области площади сократились на 10%, в Рязанской на 7,6%, а в Брянской и Московской примерно на 18%. Здесь сыграли роль низкие закупочные цены, погодные риски и переориентация полей на другие культуры. Разброс между соседними областями показывает, что решение о севе всё чаще принимается на уровне конкретного хозяйства и его расчётов, а не по региональной привычке.
Куда ушли гектары и надолго ли
Освободившиеся площади забрали масличные. Их посевы выросли на 4,7%, до 22,1 миллиона гектаров, а доля в структуре посевов достигла 28,9%, это рекордный уровень для отрасли. Подсолнечник прибавил 7,9% и занял 11,96 миллиона гектаров, рапс вырос почти на треть, на 29,8%, до 3,8 миллиона. Доля зерновых при этом опустилась до 53,2%.
Привлекательность масличных объяснялась просто. Устойчивый спрос переработчиков, экспортный потенциал масла и шрота и более высокая цена реализации позволяли им дольше удерживать маржу. В июле и августе подсолнечник давал 17–21 тысячу рублей с тонны, в два с лишним раза больше, чем пшеница даже в удачные для зерна сезоны. Себестоимость в средних хозяйствах оценивалась в 22–25 тысяч рублей за тонну при цене реализации 42–46 тысяч на пике сезона. Рапс поддерживали маслоэкстракционные заводы и экспорт масла, прежде всего в Китай. Для хозяйств это был способ сохранить денежный поток, загрузить переработку и получить больше выручки с гектара. Среди основных культур подсолнечник остаётся лидером и по рентабельности, 38% в августе против 29% у рапса и 22% у льна.
Но у этого лидерства появился встречный эффект. Массовый уход в масличные увеличил предложение, и рекордный сбор в 35–36,4 миллиона тонн уже давит на цены. К октябрю подсолнечник подешевел до 39–41 тысячи рублей за тонну, а его маржа сократилась до 14–17 тысяч. Рентабельность подсолнечника с марта по август упала с 58% до 38%, рапса с 49% до 29%, льна с 34% до 22%.
Эксперты предупреждают о риске перепроизводства. Если цены продолжат снижаться, преимущество перед зерновыми может быстро исчезнуть, и тогда сегодняшний сдвиг окажется не стратегией, а защитной реакцией на слабую пшеницу. Ставка на одну культуру повышает риски, и хозяйствам, перераспределившим площади в этом году, предстоит пересчитывать структуру посевов уже под новые цены.
Есть и оговорка, о которой полезно помнить при любых сравнениях. Звание самой рентабельной относится к крупнотоварным полевым культурам. В нишевых сегментах, будь то полба, амарант, зеленные или отдельные овощи, доходность может быть выше, но по площадям, обороту и доступности рынка они с подсолнечником и пшеницей не сопоставимы.
Источник: «АПК Эксперт»
МОБИЛЬНЫЕ ПРИЛОЖЕНИЯ
|
«АПК Эксперт» |

|

|
|
«АПК Эксперт. Растениеводство» |
|
|
|
«ПищеПромЭксперт» |
|
|
|
«АПК Эксперт: Животноводство. |
|
|
|
«СтройПромЭксперт» |
|
|