Новые маршруты не обеспечивают прежние объемы зернового экспорта
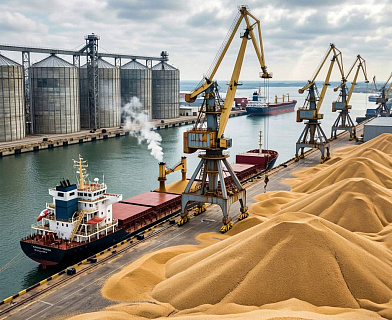
После ограничения работы южных портов российский зерновой экспорт перераспределяется между Каспием, Балтикой, Дальним Востоком и сухопутными переходами. Но ни одно из этих направлений пока не способно заменить Азово-Черноморский бассейн, а попытка перенаправить грузопотоки уже оборачивается ростом стоимости перевозок, перегрузкой инфраструктуры и задержками отгрузок.
Каспий принимает больше, чем может перевезти
Российский зерновой экспорт оказался перед логистической задачей, которую невозможно решить простым изменением маршрута. Через южные порты прежде проходило 70–90% российского экспорта зерна и около 60% экспорта растительных масел. После ограничения привычных морских путей нагрузка на альтернативные направления резко выросла, однако их мощности и возможности перевозки несопоставимы с прежними объемами Азово-Черноморского бассейна. Об этом на выставке «Золотая осень» рассказал директор по логистике «Трейд Оверсиз» Александр Морозов, подчеркнув, что ни один из четырех альтернативных маршрутов не сможет полностью заменить закрытые южные порты.
Наиболее заметно перестроился каспийский маршрут. В первом полугодии зерно обеспечило 48% перевалки портов Астрахань и Оля, а объем перевалки оказался втрое выше, чем за аналогичный период годом ранее. По расчетам Морозова, за восемь месяцев через эти порты прошло около 84% всего объема зерновой перевалки за 2025 год. Дополнительно 0,65 млн. тонн отгрузили через Махачкалу, еще 0,4 млн. тонн отправили судами класса «река–море» непосредственно с Волги в Иран.
Однако быстрый рост грузопотока выявил пределы существующей инфраструктуры. В Астрахани накопилось столько сельскохозяйственной продукции, что порты фактически остановили приемку. Одновременно подорожала морская перевозка. Всего за три месяца фрахт на Каспии вырос более чем в 2,5 раза, а на 6 октября стоимость перевозки на судне грузоподъемностью 3 тыс. тонн начиналась от 130 долларов за тонну. Дополнительные задержки возникают в иранских портах, где суда могут ожидать причала до двух недель. Ситуацию осложняет и низкий уровень Каспийского моря, замедляющий погрузку.
Для экспортеров это означает, что увеличение спроса на альтернативный маршрут само по себе не гарантирует ускорения отгрузок. Напротив, при ограниченных портовых мощностях растут сроки ожидания и стоимость фрахта, а продукция продолжает накапливаться в логистической цепочке. Каспий стал одним из наиболее востребованных направлений, но его возможности уже ограничены пропускной способностью портов и условиями перевозки.
Балтика и Дальний Восток не заменят юг
Балтийское направление также существенно нарастило объемы, однако масштабировать его до уровня прежнего южного экспорта мешают ограничения железнодорожной и портовой инфраструктуры. По оценке Морозова, порты Санкт-Петербурга способны переваливать от 0,5 до 0,7 млн. тонн зерна в месяц. До перестройки экспортных потоков терминалы Северо-Запада отправляли лишь 100–200 тыс. тонн ежемесячно, тогда как Новороссийск в отдельности обеспечивал отгрузку 2,5 млн тонн.
Разница в объемах показывает, насколько сложно компенсировать выпавшие мощности даже при активном использовании альтернативных портов. Зерно из южных регионов необходимо доставить к Балтике по длинному железнодорожному плечу, которое обходится значительно дороже прежней логистики. Дополнительными ограничениями стали нехватка вагонов и терминалов, а также перегруженность припортовых станций, которые уже не справляются с увеличившимся потоком грузов.
У Дальнего Востока другая проблема — недостаточный для замещения южных портов масштаб. За первое полугодие через порты Приморья отгрузили 734 тыс. тонн зерна, а совокупная годовая перевалка всего дальневосточного направления составляет до 3 млн. тонн. Для сравнения, в пиковые периоды южные порты отправляли по 6–6,5 млн. тонн в месяц. Поэтому даже заметное увеличение дальневосточных отгрузок не решает задачу перераспределения прежнего экспортного потока.
Экономические возможности этого направления в первую очередь связаны с Сибирью. По приведенной Морозовым оценке, алтайская пшеница в Шанхае стоит около 248 долларов за тонну на условиях CIF, тогда как австралийская и американская обходятся примерно в 265–270 долларов. Но для южных регионов России дальневосточный маршрут значительно менее удобен, так как расстояние до Приморья по железной дороге превышает 6 тыс. км, а сами пути загружены углем. Правительство обсуждает субсидирование железнодорожного тарифа, однако окончательного решения пока нет.
Сухопутные переходы через Казахстан и западную границу также не стали универсальным решением. Для многих грузов такая логистика экономически невыгодна, особенно для бобовых, шротов, жмыхов и мелассы, которые раньше вывозили через небольшие порты Азовского моря. Таким образом, возможности перенаправления зависят не только от наличия альтернативного пути, но и от вида продукции, расстояния до пункта отправки и стоимости доставки.
Экспорт упирается в инфраструктуру и время
Отдельная неопределенность связана с транзитом через страны Балтии. По оценке Морозова, запрет транзита в Эстонии не оказал заметного влияния на рынок, поскольку поток перенаправили через Латвию и Литву. Эти страны усложняют транзит, но пока его не запрещают. При этом дискуссия о новых ограничениях продолжается. 10 октября три балтийские страны предложили запретить транзит российского зерна через весь Евросоюз. На момент описываемых событий решение еще не было принято, а вопрос ожидалось обсудить на Европейском совете.
В результате экспортеры вынуждены работать в условиях, когда ни один альтернативный маршрут не обеспечивает одновременно прежний масштаб, приемлемую стоимость и необходимую скорость доставки. Каспий уже столкнулся с перегрузкой портов и ростом фрахта, Балтика ограничена железнодорожным плечом и терминальными мощностями, а Дальний Восток подходит прежде всего для поставок из восточных регионов. Сухопутные переходы подходят не для всех товарных групп, а транзитные ограничения могут дополнительно осложнить использование отдельных направлений.
По оценке Морозова, для наращивания мощностей на Балтике и Каспии, а также расширения Восточного полигона потребуется от двух до пяти лет. Это означает, что быстро создать инфраструктуру, сопоставимую с прежними возможностями южных портов, не получится. В краткосрочной перспективе отрасль ожидает рост логистических издержек, сокращение экспортных объемов, которое по разным оценкам может достигать 50%, и дальнейшее переполнение хранилищ на юге.
Для сельхозпроизводителей проблема проявляется прежде всего в том, насколько быстро выращенная продукция может пройти путь от хозяйства до покупателя. Когда портовая приемка ограничена, железнодорожные мощности перегружены, а фрахт дорожает, увеличение расходов на логистику становится частью экономики реализации урожая. При этом перенаправление зерна не всегда возможно без существенного изменения стоимости доставки, а для отдельных культур альтернативные маршруты могут оказаться нерентабельными.
Главное ограничение нынешней перестройки заключается не в отсутствии других направлений как таковых, а в их совокупной неспособности оперативно принять прежний объем южного экспорта. Пока новые мощности остаются вопросом нескольких лет, российскому зерновому рынку приходится распределять грузопотоки между маршрутами, каждый из которых имеет собственные ограничения. И в этой системе стоимость и скорость вывоза становятся такими же важными условиями реализации урожая, как доступность самого транспортного коридора.
Источник: «АПК Эксперт»
МОБИЛЬНЫЕ ПРИЛОЖЕНИЯ
|
«АПК Эксперт» |

|

|
|
«АПК Эксперт. Растениеводство» |
|
|
|
«ПищеПромЭксперт» |
|
|
|
«АПК Эксперт: Животноводство. |
|
|
|
«СтройПромЭксперт» |
|
|