Сокращение озимого сева угрожает урожаю 2027 года
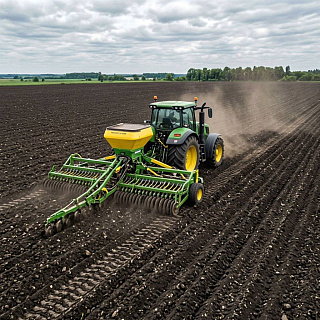
Озимый сев в России отстает от прошлогоднего графика на 800 тыс. га, а по итогам кампании сокращение может достигнуть 1 млн га. За этой цифрой стоит не только проблема текущего сезона, но и целая цепочка последствий, которая начинается с перебоев в экспорте зерна на юге и доходит до решений хозяйств о структуре посевов 2027 года.
Сев уперся в экономику
По состоянию на середину октября 2026 года российские аграрии посеяли озимых на 800 тыс. га меньше, чем годом ранее. Эксперты ожидают, что по завершении кампании площадь может сократиться на 1 млн га. По оценке «СовЭкон», таких низких темпов сева не наблюдалось с 2013 года.
Особенно остро ситуация складывается на юге страны, где проблемы с реализацией зерна напрямую отразились на финансовом положении хозяйств. В июле после атак прекратилась навигация по Азово-Донскому каналу и Керченскому проливу. В начале июля остановили работу порты Азовского моря, включая Ростов-на-Дону, Таганрог и Азов, а в конце месяца прекратил работу зерновой терминал в Тамани. После ударов по Новороссийску в августе остановились все три зерновых терминала порта, через которые на экспорт ежегодно отправлялось около 25 млн. тонн зерна.
11 июля российские власти уведомили судоходные компании о прекращении приема заявок на проход через Керченский пролив. Для зернового рынка это означало серьезное ограничение привычной экспортной инфраструктуры. В прошлом сезоне на порты Азово-Черноморского бассейна приходилось 88% всех морских отгрузок зерна из России, или 46,3 млн. тонн. Через порты Азовского моря страна экспортировала около 40% зерна, а на Азов и Тамань приходилось 15% российского экспорта зерновых и 17–21% вывоза растительных масел.
На этом фоне экспорт зерна в июле–сентябре 2026 года, по приведенным в исходном материале оценкам, может сократиться вдвое в годовом выражении. Россия рискует не реализовать экспортный потенциал на 14–20 млн. тонн в сезоне 2026/27, а при полной блокировке экспорта по Черному морю недопоставка пшеницы может достичь 30–35 млн. тонн.
От порта до поля
Проблема довольно быстро вышла за пределы логистики. Когда зерно перестает уходить с рынка в привычном объеме, оно остается на складах, а вместе с ним в хозяйствах задерживается выручка, необходимая для следующего производственного цикла.
Именно такая цепочка сформировалась на юге. Затоваривание складов привело к давлению на цены, а затем к нехватке оборотных средств. Стоимость зерна здесь снизилась вдвое: с 46,05 тыс. руб. за тонну в конце июля до 28,61 тыс. руб. в конце августа. При этом цены опустились ниже уровня себестоимости производства.
Для хозяйств проблема оказалась не только в снижении дохода от уже выращенного урожая. При отсутствии поступлений становится сложнее финансировать закупку семян, ГСМ, удобрений и техники, то есть тех ресурсов, без которых невозможно провести следующую посевную кампанию. В результате около трети хозяйств заявили о планах сократить площади под пшеницей или полностью отказаться от сева озимых.
При этом возможности быстро перенаправить зерновые потоки остаются ограниченными. Минсельхоз и экспортеры пытаются использовать порты Балтики и Каспия, однако эти направления не способны оперативно принять прежний объем. Дорога от южных регионов до Балтики занимает от недели до двух, а стоимость такой логистики вырастает в разы. Железнодорожная инфраструктура также имеет ограниченную пропускную способность, причем приоритет отдается другим грузам.
Каспийский маршрут имеет другую проблему. Мощности портов здесь несопоставимы с черноморскими, кроме того, требуется транзит через Азербайджан и Иран. По оценкам экспертов альтернативные маршруты позволяют вывезти лишь десятую часть прежних объемов.
Пшеница уступает место масличным
Когда экономика конкретной культуры перестает устраивать хозяйство, структура посевов начинает меняться. Сейчас аграрии переориентируют площади с пшеницы и бобовых на подсолнечник и рапс, которые рассматриваются как наиболее рентабельные культуры на текущий момент. Однако такой выбор способен породить новую проблему, поскольку одновременно увеличивается предложение масличного сырья.
Площади под масличными в 2026 году уже выросли на 6%, до 22,5 млн. га против 21,1 млн. га в 2025-м. Урожай масличных, согласно аналитической оценке, может составить 38 млн. тонн, что на 9% выше предыдущего сезона. Эксперты при этом предупреждают о риске перепроизводства и последующего снижения цен на подсолнечник и рапс в 2027 году.
Региональная картина при этом складывается неодинаково. Краснодарский край, Ростовская область и Ставрополье оказались в наиболее уязвимом положении из-за традиционной ориентации на экспорт через южные порты. Здесь логистический кризис одновременно ударил по цене зерна и по возможности финансировать озимый сев. Дополнительным фактором для юга остается дефицит влаги, с которым аграрии начинали и заканчивают год.
У хозяйств Центральной России и Поволжья возможностей для маневра больше, так как они могут частично направлять зерно на внутренний рынок или использовать балтийские порты. Темпы сева здесь уже выше, чем на юге. Сибирь и Урал в меньшей степени зависят от экспорта через южные порты, поскольку ориентированы на внутренний рынок, а также на поставки в Китай и страны Центральной Азии.
Площадь озимых становится в этой ситуации показателем не только состояния посевной кампании, но и устойчивости всей производственной цепочки. Если сокращение составит 1 млн. га, при средней урожайности озимой пшеницы 30–35 ц/га недобор урожая 2027 года может составить 3–3,5 млн. тонн зерна. Также рассматривается более жесткий сценарий, при котором площадь сократится на 2 млн. га. Тогда недобор может достигнуть 6–7 млн. тонн, а в отдельных регионах возникнет угроза дефицита продовольственной пшеницы.
При дальнейшем ухудшении ситуации в качестве одного из возможных последствий рассматривается вынужденный импорт зерна из Казахстана или других стран, а также потеря части доли на мировом рынке пшеницы, где конкурентами выступают Австралия, Аргентина и ЕС.
Ответ на складывающуюся ситуацию пока ищется сразу по нескольким направлениям. Минсельхоз призывает регионы контролировать динамику сева, прежде всего зерновой группы, и готовит комплекс антикризисных решений. Среди обсуждаемых мер — погектарные субсидии на сев озимых под урожай 2027 года, льготное кредитование, компенсации затрат на ГСМ и удобрения. Регионы также используют субсидирование части затрат и льготные кредиты.
Отраслевые союзы, в свою очередь, обращаются к правительству с предложениями о гарантированных закупочных интервенциях и компенсации логистических издержек при перевозке зерна в балтийские порты. Насколько эти меры позволят сохранить площади под озимыми, будет зависеть от того, удастся ли восстановить движение зерновых потоков и вернуть хозяйствам возможность финансировать новый производственный цикл.
Источник: «АПК Эксперт. Растениеводство»
МОБИЛЬНЫЕ ПРИЛОЖЕНИЯ
|
«АПК Эксперт» |

|

|
|
«АПК Эксперт. Растениеводство» |
|
|
|
«ПищеПромЭксперт» |
|
|
|
«АПК Эксперт: Животноводство. |
|
|
|
«СтройПромЭксперт» |
|
|