Поголовье КРС упало на 4,1%, а выпуск говядины почти не изменился
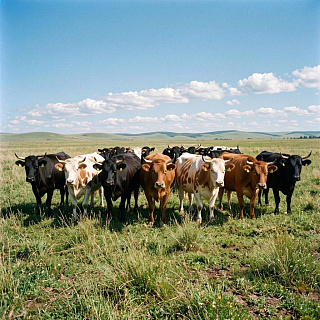
Поголовье крупного рогатого скота в стране сокращается, а выпуск говядины у сельхозорганизаций почти держится на прошлогоднем уровне. Такое расхождение не случайность, а отражение того, как устроен цикл производства в скотоводстве. Разбираем, что стоит за этими цифрами и почему стабильность выпуска сегодня ничего не гарантирует на завтра.
Задержка между стадом и прилавком
По данным аналитического агентства EMEAT, на 1 сентября поголовье КРС во всех категориях хозяйств составило 16,2 миллиона голов, это на 4,1% меньше, чем годом ранее. Численность коров сократилась на ту же величину, до 6,9 миллиона. При этом сельхозорганизации за восемь месяцев произвели 411 тысяч тонн говядины в убойном весе, всего на 0,5% меньше показателя прошлого года.
Противоречия здесь нет. Поголовье и объём выпуска не обязаны двигаться синхронно, длинный производственный цикл в скотоводстве означает, что сокращение стада отражается на реальном производстве с задержкой. Почти стабильный выпуск сейчас не стоит воспринимать как гарантию такой же стабильности предложения в ближайшем будущем, эффект от уменьшения поголовья может проявиться позже.
Параллельно в отрасли продолжается структурный сдвиг. Производство сокращается в личных подсобных и крестьянских фермерских хозяйствах, тогда как активы всё активнее концентрируются у вертикально интегрированных компаний. В сельхозорганизациях сейчас содержится 46% всего поголовья КРС, и за год этот показатель уменьшился на 1,6%, до 7,419 миллиона голов.
Регионы движутся в разные стороны
Картина по стране неоднородна. ЦФО остаётся крупнейшим производителем говядины, 154 тысячи тонн, или около 38% всего объёма, но здесь выпуск снизился на 5,1%. ПФО, напротив, нарастил производство на 4,9%, до 119 тысяч тонн, и этот прирост частично компенсировал падение в Центральном округе.
Такое разнонаправленное движение регионов означает, что общая российская статистика складывается из очень разных локальных траекторий. Снижение в одном крупном производящем регионе может маскироваться ростом в другом, и судить о реальном положении дел конкретного хозяйства по средним цифрам по стране не вполне корректно, ситуация значительно отличается в зависимости от федерального округа.
Цены растут неравномерно
Ценовая динамика добавляет ещё один слой сложности в общую картину. В августе средний оптовый уровень цен на отечественную говядину и субпродукты вырос за месяц на 1,8%, но оказался на 0,3% ниже прошлогоднего значения. При этом говяжьи полутуши стоили 512,6 рубля за килограмм, это на 1,7% дороже июля и сразу на 16% дороже, чем год назад.
Разрыв между этими двумя показателями, снижением среднего оптового индекса по говядине и субпродуктам в целом и заметным годовым ростом цены именно на полутуши, показывает, что ценовая динамика сильно зависит от конкретной товарной позиции. Усреднённые данные по рынку маскируют куда более резкие движения в отдельных сегментах.
В итоге рынок говядины сейчас подаёт разнонаправленные сигналы сразу по нескольким параметрам, поголовье сокращается, выпуск сельхозорганизаций почти сохранился на прошлогоднем уровне, а цены демонстрируют совершенно разную динамику в зависимости от того, о каком именно товаре идёт речь. Единой логики для всего рынка не прослеживается, ситуация различается и по регионам, и по товарным позициям. Ключевой вопрос ближайших месяцев в том, сможет ли выпуск удержаться на нынешнем уровне на фоне продолжающегося сокращения поголовья, или задержанный эффект длинного производственного цикла всё же даст о себе знать.
МОБИЛЬНЫЕ ПРИЛОЖЕНИЯ
|
«АПК Эксперт» |

|

|
|
«АПК Эксперт. Растениеводство» |
|
|
|
«ПищеПромЭксперт» |
|
|
|
«АПК Эксперт: Животноводство. |
|
|
|
«СтройПромЭксперт» |
|
|